
Occupazione dei licei, lavoratori in piazza, livelli di crescita inesistenti, debito fuori controllo. La crisi della Francia sembra scontata. A farne le spese sarebbe tutta l’Europa
In Francia il malessere sociale non è più un segreto. Il 29 settembre hanno scioperato i vigili del fuoco – 8.000 pompieri al corteo di Parigi – per carenza di personale e mezzi. Il 6 e il 13 ottobre i liceali – con mobilitazioni nazionali di 480.000 persone – sostenuti anche dalle università. Il 17 ottobre toccherà ai Gilet jaunes per il caro benzina e la perdita di potere d’acquisto. Tutti chiedono misure concrete e investimenti. Ma la Francia vive da anni sopra le sue possibilità e deve ridurre le spese.
Cosa è il debito pubblico
Il motivo è il debito pubblico: la somma che una nazione deve a chi investe nei suoi titoli di stato. Tutti i Paesi ne emettono, anche se sono in salute. Arrivato a scadenza, viene riemesso, spesso in cifra maggiore. Serve per coprire le spese che le entrate non assorbono – cioè il deficit –: in Francia accade dal 1974.
Entrate, spese e deficit sono comparate al prodotto interno lordo (PIL) – la ricchezza prodotta da un Paese in un anno.
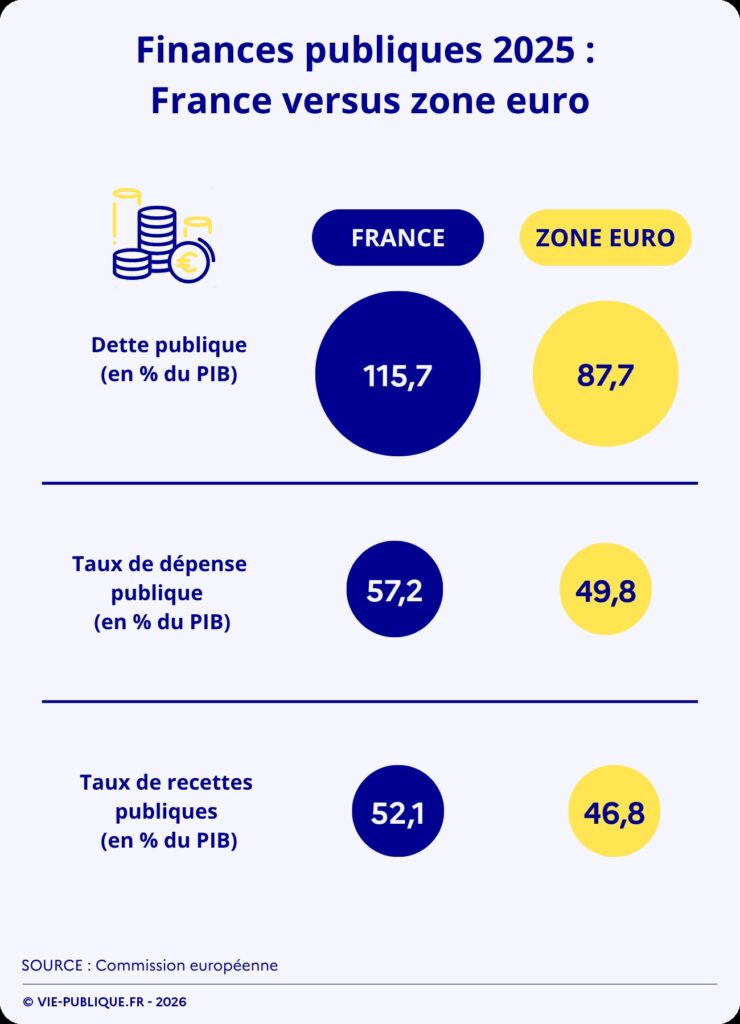
Nel 2025 la spesa pubblica francese ha raggiunto il 57,2% del PIL, le entrate il 52,1%, il deficit – la differenza – il 5,1%. Le regole europee fissano delle soglie: deficit entro il 3% – che la Francia supera da anni –, debito entro il 60% – 119,6% nel Paese d’Oltralpe, terzo a livello europeo per percentuale, primo in valore assoluto con 3.576 miliardi di euro, contro i 3.158 dell’Italia –.
Qualche numero in più
La Francia non vive una situazione del genere dal 1945, quando il debito superò il 300% del PIL. La cifra, aumentata di anno in anno, è di 52.489 euro a persona.
Cresce quando, anno dopo anno, la spesa pubblica aumenta e le entrate fiscali calano o meglio non crescono altrettanto rapidamente.
A questo si aggiungono gli interessi che lo Stato paga a chi gli presta denaro. Nel 2026 il Governo ne ha previsti 59,3 miliardi, ma secondo le ultime stime ne serviranno 65.
Il loro aumento imprevisto ha due motivi. Il primo è il debito stesso: più prestiti generano più interessi; che se coperti con altro debito innescano un effetto valanga. Il secondo è più pericoloso: è legato alla situazione geopolitica – che oggi vede aumentare i tassi ovunque – ma soprattutto alla sfiducia dei mercati verso il sistema francese. La conferma: il tasso di interesse del titolo decennale francese – 4,9% – tra i più alti dell’eurozona – solo Polonia, Ungheria e Repubblica Ceca pagano di più.
Il 42,5% del debito è in mano ai francesi – di cui il 20% detenuto da Banque de France per conto della Banca Centrale Europea –; il resto ai creditori stranieri. La Francia paga interessi che non tornano nell’economia del Paese e può subire la pressione di paesi terzi che possono minacciarla di non fare più credito.
Effetto Macron
Durante la presidenza di Emmanuel Macron il debito è passato da 2.281 miliardi di euro a giugno 2017 agli attuali 3.576 – +56% –. Anche la ricchezza è aumentata – +30% – ma ogni anno la Francia ha speso più di quanto ha incassato.
Ha affrontato la pandemia da Covid-19 con la politica del «qualunque cosa serva» con un piano di rilancio enorme: il debito è passato dal 97% del PIL al 112% nel 2020 al 115% nel 2021 –. Poi ha gestito la crisi causata dall’inflazione e dalla guerra in Ucraina con uno scudo sui prezzi del costo dell’energia. Secondo uno studio dell’OFCE della primavera del 2024 queste misure straordinarie spiegano il 50-66% dell’aumento del debito.
Il resto viene dai tagli fiscali voluti da Macron. Alcuni hanno favorito le famiglie e le aziende più ricche: abolizione dell’imposta sul patrimonio (ISF), tassa unica sui redditi di capitale, riduzione dell’imposta dovuta dalle società. I più importanti hanno coinvolto la classe media: riduzione dell’imposta sul reddito, cancellazione dell’aumento della tassa sul carbonio, contributo sociale generalizzato (CSG) per i pensionati a basso reddito, abolizione della tassa audiovisiva e sull’abitazione. Il tutto con tassi di interesse ai minimi storici.
Elezioni alle porte
A inizio ottobre il governo di Sébastien Lecornu ha presentato il bilancio 2027. Taglia 54 miliardi di euro e porterebbe il deficit dal 5,4% al 5%. Prevede 6 miliardi di risparmi sulle pensioni, 6 sulla sanità e una tassa straordinaria del 17% sui conti bancari inattivi e sulle polizze vita non reclamate.
La classe politica – con le elezioni presidenziali ad aprile – non concorda sull’urgenza degli interventi. Marine Le Pen, in testa ai sondaggi per l’Eliseo, promette l’età pensionabile legale a 62 anni – oggi a 62,8 ancora la più bassa d’Europa –. Mélenchon – per ora unico degno avversario – propone più tasse per redditi e patrimoni elevati e la cancellazione del debito detenuto dalla BCE tramite la Banque de France, manovra «legalmente impossibile» per Christine Lagarde, e che farebbe percepire la Francia più rischiosa per gli economisti Olivier Blanchard e Quentin Vandeweyer.
Un Paese inaffidabile
Il nodo della questione sembra la mancanza di fiducia da parte degli investitori. Si percepisce quando i vecchi debiti arrivano a scadenza e se ne devono sottoscrivere altri. Se i mercati sono tranquilli il meccanismo regge. Ma se iniziano a dubitare, chiedono tassi d’interesse più alti: questo aumenta il debito, rafforza i dubbi e può convincere gli investitori a non prestare più denaro anche a tassi interessanti.
Un debito elevato non basta a generare una crisi: il Giappone non ha mai avuto difficoltà a finanziarsi – il suo debito è del 200% –. Contano di più la credibilità delle politiche economiche, la capacità di aumentare le tasse o di ridurre le spese, il confronto con Paesi simili. Su questo la Francia è in difficoltà: il suo debito – enorme – aumenta più in fretta di altri Paesi comparabili; e la sua economia non crescere abbastanza per alleggerirlo – solo +0,4% nel 2026 secondo l’INSEE contro il 2,6% della Spagna –.
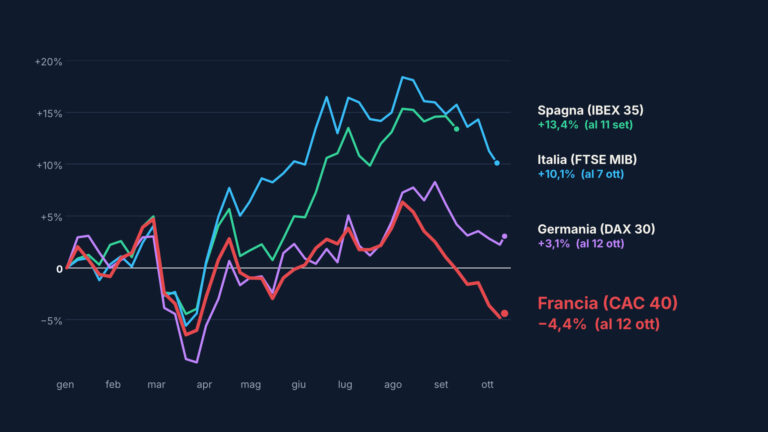
I mercati stanno già dando chiari segnali. Da inizio 2026 i tassi dei titoli decennali francesi sono saliti di 120 punti base e sfiorano il 4,80%; in Spagna di 84, in Germania di 77, in Svizzera di 36. Il CAC 40, l’indice della Borsa di Parigi, ha perso il 4,5%; quelli di Italia, Spagna, e Germania sono cresciuti del 10,32%, del 9,82%, del e del 2,94% –.
Un rischio più grande di quando sembri
Una crisi finanziaria della Francia coinvolgerebbe direttamente tutta Europa: i mercati lo stanno già dichiarando. Lo fanno utilizzando lo spread – il differenziale tra il rendimento del titolo di stato decennale tedesco Bund e quello degli altri paesi –: in Italia, Spagna, Belgio e Grecia sta già aumentando e potrebbe generare una nuova crisi del debito nell’area euro.
Secondo Maxime Darmet – economista di Allianz Trade –, potrebbe accadere solo se lo spread tra Francia e Germania raggiungesse i 120-130 bps. Per ora un rischio sistemico non esiste: le aste dei titoli di stato francese registrano una domanda superiore ai volumi offerti; il mercato ha ancora fiducia.
Ma un crollo della Francia non sarebbe sostenibile perché la sua economia è la seconda d’Europa: un suo rallentamento comprometterebbe tutti gli Stati membri.
Se la situazione precipitasse la BCE avrebbe comunque una soluzione: il Transmission Protection Instrument – creato nel 2022 –. Permette di acquistare quantità illimitate di titoli di Stato di un Paese, ma solo in presenza di un programma di aggiustamento credibile. La Francia per ora ne è lontana e secondo Lachman, in questa situazione, molti paesi UE – Germania in primis – non approverebbero il salvataggio.
I governi europei potrebbero comunque rispondere in modo compatto, cooperando, evitando un rallentamento inutile dell’economia e migliorando persino la percezione che i mercati hanno dell’Unione. L’esito dipende quindi anche dai partner della Francia.